2023年,中国卫生用品行业在消费升级、健康意识增强及渠道变革的多重驱动下,呈现出普及率持续提升、细分品类竞争加剧的态势。个人卫生用品——包括女性卫生用品、婴儿纸尿裤、成人失禁用品及湿巾等——销售结构正在发生深刻变化。本文从行业规模、普及率、竞争格局及销售渠道等维度展开分析。
一、行业规模与普及率:稳步增长,渗透率仍有空间
据相关行业统计,2023年中国卫生用品市场整体规模已超过1500亿元,其中女性卫生用品占比约45%,婴儿纸尿裤约占35%,成人失禁用品与湿巾等合计约占20%。与欧美发达国家相比,中国在成人失禁用品和高端湿巾等品类上的渗透率依然偏低。以成人失禁用品为例,国内渗透率不足5%,而日本、北美等成熟市场已达50%以上,未来增长潜力巨大。
普及率提升的核心驱动力来自三方面:一是人均可支配收入增长推动消费升级,消费者更愿意为舒适、健康、环保的卫生用品买单;二是健康教育与育儿理念的更新,使得纸尿裤、湿巾等从“可选”变为“刚需”;三是人口老龄化加速,拉动成人护理用品需求快速释放。
二、竞争格局:本土品牌崛起,高端市场争夺激烈
在女性卫生用品领域,市场竞争高度集中。恒安国际(七度空间、安尔乐)、景兴健护(ABC)、尤妮佳(苏菲)等头部企业占据较大份额。2023年的一大变化是本土品牌在中高端市场持续发力,通过新材料(如纯棉、蚕丝、可降解)和差异化设计(如夜用安睡裤、抑菌芯片)抢占份额,国际品牌则依托品牌溢价和渠道优势守住阵地。
婴儿纸尿裤市场呈现“国进外退”趋势。帮宝适、好奇、花王等外资品牌仍占据高端市场,但Babycare、碧芭宝贝、全棉时代等本土新消费品牌借助电商直播和私域流量快速崛起,通过高性价比和迅速迭代的SKU蚕食中端市场。与此HUGGIES、Merries等外资品牌在2023年加大了折扣力度,以应对本土品牌的围攻。
成人失禁用品市场则仍处于群雄逐鹿阶段。可靠股份、悠派、恒安等内资企业占据主要份额,但尚无绝对龙头。随着老龄化加深和长期护理保险试点扩大,该赛道吸引了大量资本和新进入者,竞争正从价格战转向品牌、渠道与产品体验的综合较量。
湿巾市场则呈现功能化、场景化趋势。杀菌消毒湿巾、婴儿手口湿巾、卸妆湿巾等细分品类增长显著。心相印、维达、全棉时代、清风等品牌竞争激烈,而新兴品牌通过IP联名、无添加概念争夺年轻消费者。
三、个人卫生用品销售:线上成主阵地,线下向体验与服务转型
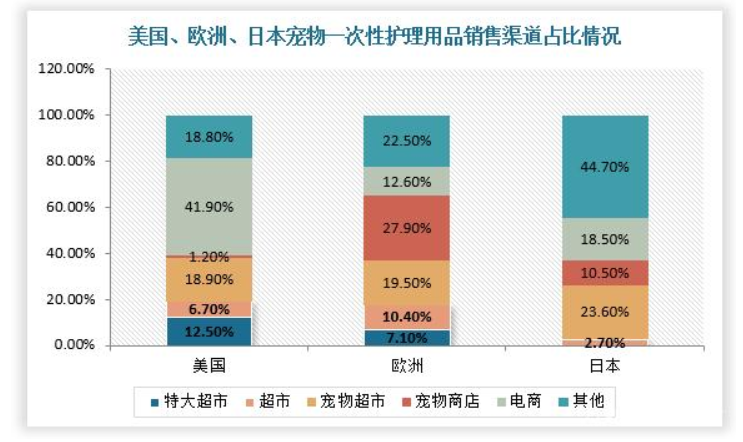
2023年,个人卫生用品的销售渠道发生了根本性重塑。线上渠道(电商、直播、社区团购)占比首次超过50%,其中抖音、快手等兴趣电商成为增量核心。消费者在直播间囤货纸尿裤、卫生巾的现象尤为普遍。线下渠道则加速向体验式、服务化转型:母婴店强化纸尿裤试用与育儿咨询,商超缩小卫生巾货架转而增加成人护理专区,药店则成为成人失禁用品的重要销售终端。
值得注意的是,性价比消费与高端化并行。一方面,疫情后消费者更趋理性,大包装、量贩装、工厂直供品牌受到青睐;另一方面,针对敏感肌、产妇、老年失禁人群的专业护理产品溢价能力依然强劲。2023年“618”和“双11”数据显示,高端纸尿裤和医用级卫生巾的销售额同比增长超过30%。
四、挑战与展望
行业仍面临原材料价格波动、环保压力加大、产品同质化严重等挑战。无纺布、高分子吸水树脂等核心原料价格在2023年有所回落,但长期看涨趋势未改。“限塑令”与消费者可持续意识提升,推动企业加快研发可降解卫生用品。
展望2024年,卫生用品行业的竞争将围绕三个关键词:一是“细分化”,针对不同人群和场景的产品将持续涌现;二是“全渠道”,线上引爆与线下服务形成闭环;三是“价值战”,单纯低价难以维系,品牌需在品质、健康属性和情感共鸣上构建护城河。对于本土企业而言,抓住普及率提升与国货崛起的窗口期,有望在个人卫生用品销售赛道实现从追随到引领的跨越。